

[OC비지니스] 모녀가 함께 풀어주는 2027 메디케어
페이지 정보
본문
“모두가 좋다는 보험보다 나에게 맞는 보험을 찾아야 합니다”
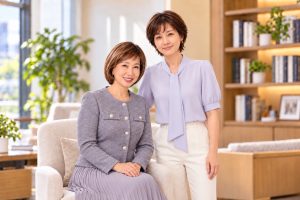
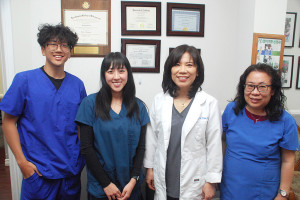
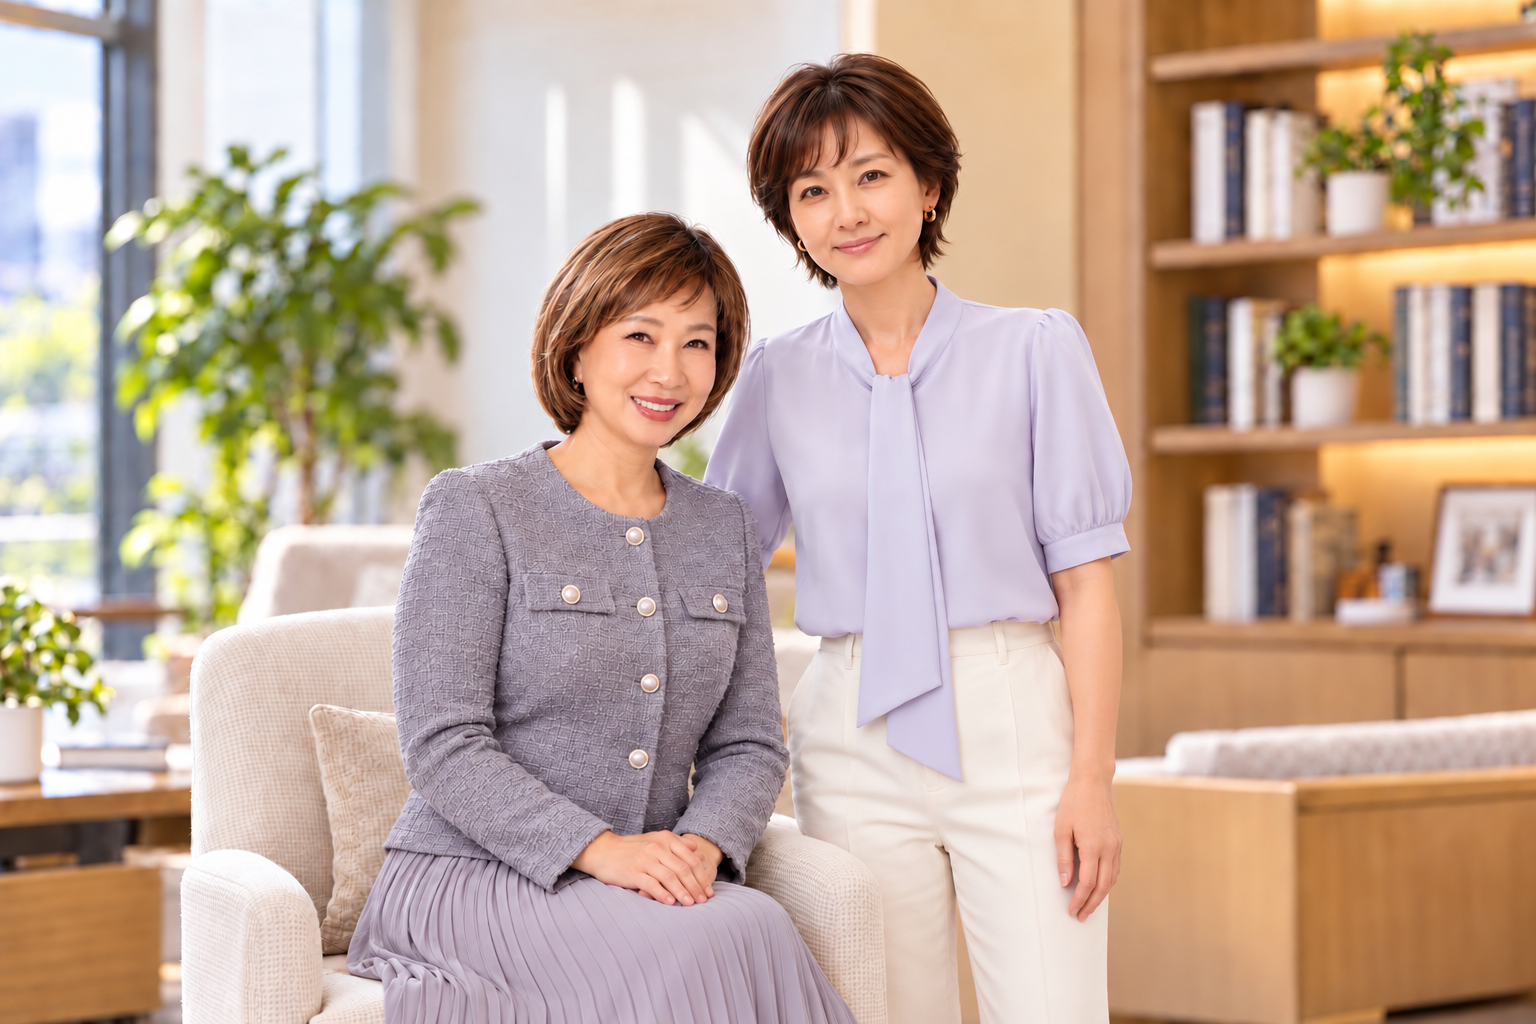
SK보험 Sharon & Kristin, 두 세대가 함께하는 메디케어 상담
“친구가 이 보험이 좋다는데, 저도 바꿀까요?”
메디케어 연례 가입기간이 다가오면 한인 시니어들이 자주 하는 질문이다. 주변 사람의 경험은 좋은 참고가 된다. 그러나 친구에게 좋은 보험이 나에게도 좋은 보험이라는 보장은 없다.
SK보험의 Sharon과 Kristin은 어머니와 딸이다. 모녀가 함께 메디케어 고객을 만나면서 가장 먼저 살펴보는 것은 보험회사 이름이나 눈에 띄는 추가 혜택이 아니다. 현재 이용하는 병원과 의사, 복용하는 처방약, 의료비, 그리고 자신에게 실제 필요한 혜택이다.
“친구에게 편한 신발이 내 발에도 꼭 맞는 것은 아니듯 보험도 각자의 건강과 생활에 맞아야 합니다.”
2027년, 처방약 비용부터 확인해야
2027년 메디케어에서 눈여겨볼 변화 가운데 하나는 Part D 처방약 비용이다.
CMS가 확정한 기준에 따르면 Part D 표준 혜택의 연간 본인부담 기준은 2026년 2,100달러에서 2027년 2,400달러로 올라가고, 표준 공제액은 615달러에서 700달러로 조정된다. 다만 2,400달러는 모든 의료비를 합친 개인 부담 상한이 아니라 Part D 보장 처방약에 적용되는 본인부담 기준이다.
처방약 비용을 연중 월별로 나누어 낼 수 있도록 하는 Medicare Prescription Payment Plan도 계속 이용할 수 있다. 약값 자체를 낮춰주는 제도는 아니지만, 고액의 처방약 비용이 특정 시기에 집중되는 가입자라면 비용 부담 시기를 분산하는 데 활용할 수 있다.
Medicare Advantage 시장에도 변화가 있다. CMS는 2027년 Medicare Advantage 플랜의 가입자 기준 평균 월 보험료가 2026년 14.37달러에서 2027년 12달러로 약 16.5% 낮아질 것으로 전망했다. 그러나 이는 전국 평균이다. 실제 보험료와 코페이, 네트워크, 처방약 보장 및 추가 혜택은 지역과 개별 플랜에 따라 다르므로 자신의 플랜을 직접 확인해야 한다.
매년 점검하되, 매년 바꿀 필요는 없다
Sharon과 Kristin은 메디케어를 점검한다고 해서 매년 보험을 바꿔야 하는 것은 아니라고 강조한다.
자동차를 점검한다고 매년 새 차를 사지 않는 것과 같다. 현재 플랜이 자신의 의료환경과 잘 맞고 중요한 의사와 병원, 처방약이 계속 보장된다면 그대로 유지하는 것도 하나의 선택이다.
반대로 보험료가 비슷하고 추가 혜택이 많아 보여도 현재 치료받고 있는 전문의나 병원을 이용하지 못한다면 신중하게 판단해야 한다.
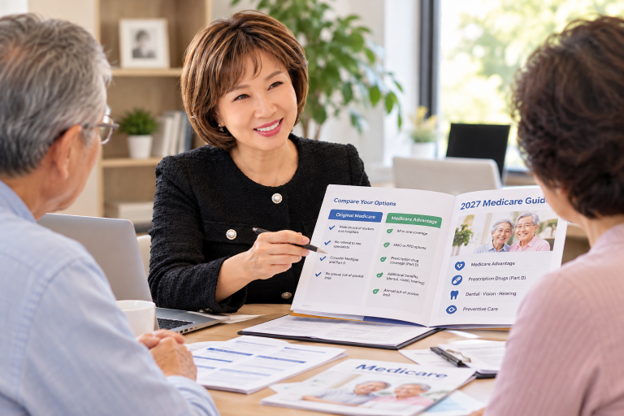
오리지널 메디케어와 Medicare Advantage, 무엇이 다른가
오리지널 메디케어(Original Medicare)는 Part A(병원보험)와 Part B(의료보험)로 구성된다. 미국 내에서 Medicare를 받는 의사와 병원을 비교적 폭넓게 이용할 수 있으며, 대부분의 경우 전문의 진료를 위한 리퍼럴이 필요하지 않는다.
비용 구조도 함께 살펴봐야 한다. Part A에는 입원 시 공제액과 입원 기간 등에 따라 본인부담이 발생할 수 있으며, Part B가 보장하는 의료서비스는 공제액을 충족한 후 일반적으로 Medicare 승인금액의 20%를 본인이 부담한다. 또한 오리지널 메디케어 자체에는 연간 의료비 본인부담 상한이 없다.
오리지널 메디케어를 이용하는 경우 개인의 상황에 따라
Medicare Supplement(Medigap), Medicaid(Medi-Cal), 직장 또는 은퇴자 보험 등의 보조 보장을 통해 본인부담 비용에 대비할 수 있다. 또한 처방약 보장이 필요한 경우 별도의 Medicare Part D 처방약 플랜을 선택할 수 있다. Medigap은 가입 시기와 개인 상황에 따라 가입 가능 여부와 비용이 달라질 수 있다.
반면 Medicare Advantage(Part C)는 Medicare가 승인한 민간 보험회사를 통해 Part A와 Part B 혜택을 받는 또 다른 방식이다. 대부분의 플랜에는 Part D 처방약 보장이 포함되며, 플랜에 따라 치과·안경·청력 등의 추가 혜택을 제공하기도 한다. Medicare Advantage 플랜에는 Medicare가 보장하는 의료서비스에 대한 연간 최대 본인부담 한도가 있다.
Medicare Advantage의 HMO와 PPO는 플랜에 따라 의료진과 병원 네트워크, 리퍼럴, 사전승인 및 본인부담 구조가 다를 수 있다. 같은 보험회사라도 플랜과 메디컬그룹에 따라 이용 조건이 달라질 수 있다. 따라서 주치의가 참여한다고 해서 현재 치료 중인 전문의와 원하는 병원까지 모두 이용할 수 있다고 단정해서는 안 된다.
결국 중요한 것은 오리지널 메디케어와 Medicare Advantage 가운데 어느 한쪽이 모든 사람에게 더 좋다는 것이 아니라, 자신의 의료 이용 방식과 처방약, 비용, 원하는 병원과 의사 등을 기준으로 비교하는 것이다.
한인 시니어가 놓치기 쉬운 ‘처방약’
메디케어 상담에서 실제 비용과 직결되지만 놓치기 쉬운 것이 처방약이다.
“당뇨약을 먹습니다”라고 말하는 것만으로는 충분하지 않다. 정확한 약 이름과 용량, 복용 횟수를 준비해야 한다. 같은 질환의 약이라도 플랜에 따라 보장 등급과 비용, 사전승인 조건 등이 달라질 수 있기 때문이다.
부부라고 반드시 같은 플랜이 최선인 것도 아니다. 남편은 여러 약을 복용하고 아내는 특정 전문의와의 진료가 중요하다면 각자의 조건을 놓고 따로 비교할 필요가 있다.
“식탁은 함께 써도 처방전은 다릅니다.”
추가 혜택도 마찬가지다. 치과·안경·청력·OTC 등의 혜택은 숫자만 볼 것이 아니라 자신이 실제로 이용할 수 있는지, 사용 범위와 조건은 무엇인지 확인하는 것이 중요하다.
10월 15일~12월 7일, 준비하면 상담이 달라진다
2027년 플랜을 선택하는 메디케어 연례 가입기간은 2026년 10월 15일부터 12월 7일까지다.
이 기간에는 Medicare Advantage 플랜을 가입·변경하거나 Medicare Advantage에서 오리지널 메디케어로 돌아갈 수 있으며, 오리지널 메디케어 가입자는 Part D 처방약 플랜을 가입·변경할 수 있다. 이 기간에 이루어진 변경은 일반적으로 2027년 1월 1일부터 적용된다.
상담 전에는 메디케어 카드와 현재 보험카드, Annual Notice of Change(ANOC)를 준비하는 것이 좋다. 현재 이용하는 주치의·전문의·병원 목록과 처방약 이름·용량·복용 횟수, 이용 약국도 정리해 두자. 예정된 검사나 수술, 새롭게 시작한 치료가 있다면 중요한 비교 기준이 된다.
지난해 만족했던 플랜이라고 해서 2027년에도 모든 조건이 같다고 생각해서는 안 된다. 반대로 새로운 혜택이 생겼다고 무조건 보험을 옮길 이유도 없다.
두 세대가 함께 듣고 찾아가는 메디케어
Sharon과 Kristin 모녀가 함께 상담하는 데는 서로 다른 경험이 더해진다. 오랜 상담 경험을 바탕으로 시니어 고객의 필요를 살피면서, 해마다 달라지는 보험 정보와 제도를 함께 확인한다.
메디케어 선택에서 중요한 것은 “남들이 어떤 보험을 선택했는가”보다 “지금 나에게 무엇이 필요한가”를 확인하는 일이다. 한 사람의 의사, 한 가지 처방약, 앞으로 예정된 치료 하나가 선택을 달라지게 할 수도 있다.
그래서 Sharon과 Kristin 모녀는 보험을 먼저 이야기하기보다 고객의 이야기를 먼저 듣는다.
두 세대가 함께 듣고, 함께 비교하고, 함께 찾아가는 메디케어.
SK보험 Sharon & Kristin 모녀가 생각하는 메디케어 상담의 출발점이다.
문의 714-869-4512, 714-732-3506


- 다음글“장례는 끝이 아니라 흩어진 가족을 다시 묶어주는 시간입니다” 26.06.09
댓글목록
등록된 댓글이 없습니다.
실시간 뉴스